На бетонном заводе или в строительной компании контроль над материалами, это не просто учёт, а ключ к рентабельности и избежанию простоев. Каждая тонна цемента, щебня или песка стоит денег, а их неэффективное использование может обернуться потерями в десятки тысяч рублей в месяц. Особенно критично это для заводов, где даже небольшая ошибка в дозировке или запасах может привести к браку бетона или остановке производства. Вот почему организация учёта материалов должна быть построена на чётких правилах, технических решениях и процедурах, адаптированных под специфику бетонных заводов и строительных площадок.
Определение потребностей: какие материалы и почему их нужно учитывать
Сначала разберёмся, какие именно материалы требуют детального учёта на бетонном заводе или в строительной компании. Речь идёт не только о стандартных компонентах бетона, цементе, щебне, песке и воде, но и о вспомогательных материалах, таких как пластификаторы, добавки для морозостойкости или противоморозные присадки. Например, пластификатор С-3 на заводе может стоить от 20 до 50 рублей за килограмм, а его неконтролируемый расход приведёт к завышенным затратам на кубометр бетона. Также важно учитывать запасные части для оборудования, например, фильтры для дозировочных систем или ленты для конвейеров, которые ломаются в неожиданный момент и могут парализовать производство.
Список критически важных материалов зависит от типа производства. На заводе, где изготавливают тяжёлый бетон для фундаментов, основные затраты приходятся на щебень и цемент, а на легких бетонах с керамзитом или перлитом, на пористые заполнители. Для заводов, работающих с арматурой, нужно отдельно учитывать стальные прутки, их диаметр и длину. Если завод специализируется на изготовлении декоративного бетона, то в учёт входят красители, мраморная крошка и другие добавки, которые могут стоить в разы дороже стандартных компонентов. Без точного учёта этих материалов невозможно планировать закупки и избегать перерасхода.
Выбор системы учёта: от бумажных журналов до автоматизированных решений
Выбор метода учёта зависит от масштаба производства и бюджета. На небольших заводах или в строительных бригадах, где объёмы не превышают 100 кубометров бетона в день, можно обойтись бумажными журналами учёта. В таком случае заводится отдельная тетрадь для каждого материала, где фиксируются остатки на начало дня, количество израсходованного материала по каждой смеси и остатки на конец дня. Например, в журнале учёта цемента указывается марка (например, М500-Д0), дата поставки, количество мешков (по 50 кг) и их общая масса. Однако такой метод имеет серьёзные недостатки: данные легко потерять или испортить, а при большом количестве материалов их сложно синхронизировать между собой.
Для заводов с объёмом производства от 300 кубометров бетона в сутки или с большим ассортиментом материалов бумажный учёт становится неэффективным. В этом случае целесообразно переходить на автоматизированные системы, такие как программы «1С:Управление производством» или специализированные решения для бетонных заводов, например, «Бетонный завод: Управление производством». Такие программы позволяют в реальном времени отслеживать остатки материалов на складе, автоматически рассчитывать потребности для каждого заказа и генерировать отчёты о расходе. Например, система может показать, что за последние три месяца расход цемента М500 вырос на 15% без видимой причины, что сигнализирует о возможной краже или неэффективном использовании.
Организация складского учёта: как избежать потерь и ошибок
Склад, это место, где теряется больше всего материалов, особенно если нет чёткого порядка. На бетонных заводах основные потери происходят из-за неправильного хранения щебня и песка. Например, щебень фракции 20–40 мм при неправильной укладке может уплотняться и терять до 5% объёма в месяц, что в пересчёте на массу означает потерю нескольких тонн материала. Чтобы этого избежать, необходимо организовать зоны хранения по типам материалов: щебень должен храниться на ровной площадке с уклоном для стока воды, песок, в закрытых контейнерах или под навесами, а цемент, в герметичных силосах или мешках в сухих помещениях.
На канале Sholpan_Anuarbekovna. Net Profit_bux_kz подробно разбирают учет производства, и вы можете посмотреть этот выпуск прямо здесь.
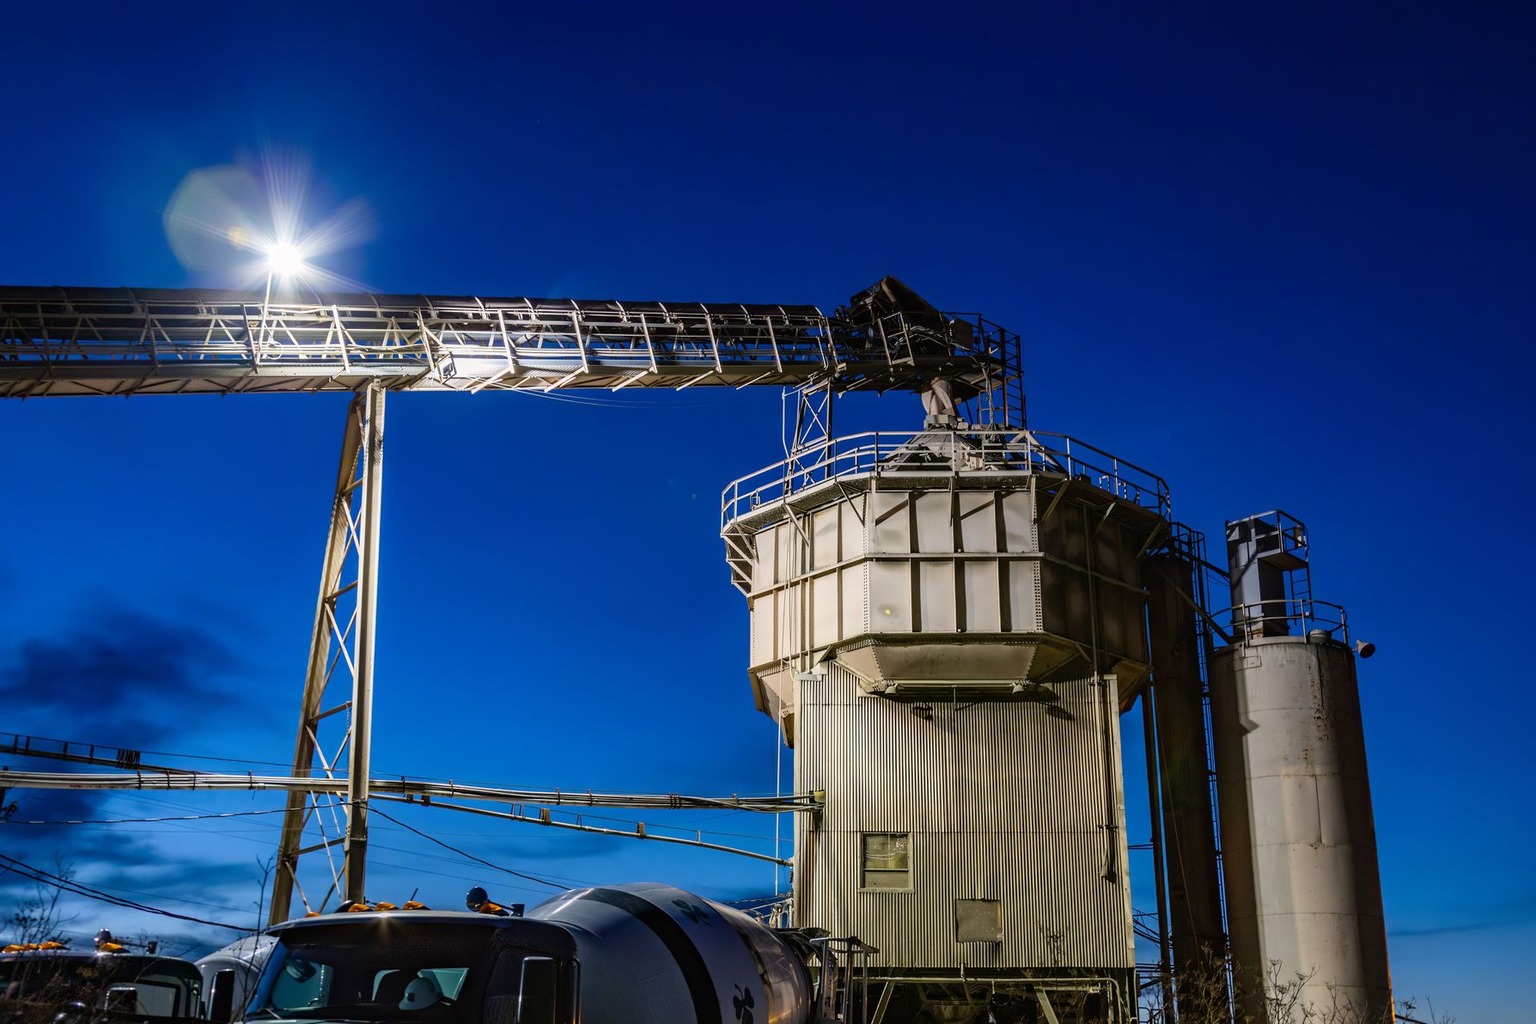
Важный элемент складского учёта, это маркировка материалов. Каждый вид щебня, песка или цемента должен иметь ярлык с указанием марки, даты поставки, производителя и остаточного количества. Например, на силосе с цементом М400-D20 должна быть табличка с указанием остатка в тоннах и датой следующей проверки. Также нужно регулярно проводить инвентаризацию, хотя бы раз в месяц, чтобы выявить расхождения между учётными данными и фактическим наличием. На многих заводах именно здесь обнаруживаются скрытые потери: например, 2–3 тонны цемента, которые «исчезают» между поставкой и использованием. Для минимизации ошибок можно использовать электронные весы с возможностью передачи данных в систему учёта.
Интеграция учёта с производством: как избежать простоев из-за нехватки материалов
Самая большая проблема на бетонных заводах, это простои из-за нехватки материалов. Например, если завод изготавливает бетон для монолитного строительства, а песок закончился, то производство останавливается на несколько часов, что в пересчёте на день может означать потерю 50–100 кубометров бетона. Чтобы этого избежать, нужно интегрировать учёт материалов с производственным планированием. Например, система должна автоматически рассчитывать запасы на основе текущих заказов и прогнозировать, когда нужно заказывать новую партию песка или щебня.
Один из эффективных способов, это использование системы «канбан» для материалов. Например, на складе устанавливаются сигнальные уровни для каждого материала: если остаток щебня фракции 5–20 мм падает ниже 10 тонн, система отправляет уведомление закупочной службе о необходимости заказа новой партии. Это позволяет избежать как переизбытка материалов (который занимает складское пространство), так и дефицита. Также важно учитывать время доставки: если завод заказывает щебень у поставщика, который находится в 200 км, то нужно заказывать материал заранее, чтобы он успел прибыть до начала смены. В среднем, время доставки щебня составляет 3–5 дней, поэтому запас должен быть рассчитан с учётом этого фактора.
Контроль расхода по заказам: как избежать кражи и неэффективного использования
Кражи и неэффективное использование материалов, это реальная проблема для многих бетонных заводов. Например, на некоторых предприятиях до 10% цемента «исчезает» из-за неконтролируемого доступа к складам или недобросовестных сотрудников. Чтобы минимизировать такие потери, нужно ввести строгий контроль за выдачей материалов. Например, каждый сотрудник, ответственный за выдачу цемента или щебня, должен иметь доступ только к определённому количеству материала, пропорциональному его задачам. Например, мастер цеха может получить доступ только к 5 тоннам цемента в день, а водитель автобетономешалки, только к количеству, необходимому для выполнения конкретного заказа.
Для контроля расхода по заказам можно использовать систему штрихкодировки или RFID-меток. Например, каждый мешок цемента или паллет с щебнем может быть помечен штрихкодом, который фиксирует его перемещение по складу. Когда материал выдаётся под конкретный заказ, система автоматически уменьшает его остаток и фиксирует ответственного лица. Это позволяет быстро выявить, если материал был выдан без основания или в большем количестве, чем нужно. Также важно проводить регулярные проверки: например, раз в неделю случайным образом проверять, соответствует ли количество материала на складе данным в системе. На практике это помогает выявить как прямые кражи, так и неэффективное использование, например, когда мастер заказывает больше материала, чем нужно для выполнения работы.
Анализ данных: как использовать учёт для оптимизации затрат
Учёт материалов, это не только фиксация остатков, но и инструмент для анализа и оптимизации. Например, если завод регулярно анализирует данные о расходе цемента, он может выявить, что на определённых заказах расход цемента превышает норму на 15–20%. Это может быть связано с ошибками в рецептуре бетона или неэффективной работой дозировочных систем. Например, если на заводе используется старый дозатор, который не точно отмеряет количество цемента, то это приводит к перерасходу. В таком случае целесообразно провести модернизацию оборудования или обучение персонала.
Ещё один важный аспект, это анализ закупочных цен. Если завод закупает щебень у разных поставщиков, то система учёта может показать, что у одного из них цена на 5–10% ниже, но качество хуже. В этом случае нужно взвесить, насколько важна экономия против возможных проблем с качеством бетона. Например, щебень низкого качества может привести к растрескиванию бетона через несколько месяцев, что обернётся дополнительными расходами на ремонт. Также анализ данных помогает выявить сезонные колебания цен: например, зимой цены на щебень могут вырасти на 20%, поэтому закупки нужно планировать заранее. На практике заводы, которые регулярно анализируют данные, могут сократить затраты на материалы на 5–15% в год.